
Zahnzusatzversicherung: Wann lohnt sie sich und worauf sollten Patienten achten?
 ChatGPT/Cos
Ein möglicher Eigenanteil bei Zahnersatz kann schnell ins Gewicht fallen. Eine Zahnzusatzversicherung kann diese finanzielle Belastung reduzieren, doch nicht jeder Tarif passt zu jedem Patienten.
Entscheidend ist deshalb, nicht nur auf Monatsbeitrag und Erstattungsprozentsatz zu schauen. Leistungsgrenzen, Gesundheitsfragen, bereits angeratene Behandlungen und der persönliche Anspruch an die Versorgung spielen mindestens genauso eine Rolle.
Inhalt
- Wie hoch kann der Eigenanteil beim Zahnersatz ausfallen?
- Wann kann eine Zahnzusatzversicherung sinnvoll sein?
- Tarifvergleich: Welche Punkte verdienen besondere Aufmerksamkeit?
- Warum der Zeitpunkt des Abschlusses entscheidend sein kann
- Der Heil- und Kostenplan macht aus Schätzungen konkrete Zahlen
- Nicht nur Implantate und Zahnersatz zählen
- Die günstigste Police muss nicht die günstigste Lösung sein
- FAQ: Häufige Fragen zur Zahnzusatzversicherung
Zahnprobleme entstehen häufig nicht von heute auf morgen. Eine kleine Füllung, eine Wurzelbehandlung oder ein später notwendiger Zahnersatz können die Kosten schrittweise erhöhen. Gerade bei höherwertigen Versorgungen bleibt trotz Zuschuss der gesetzlichen Krankenversicherung häufig ein Eigenanteil.
Gleichzeitig unterscheiden sich Zahnzusatzversicherungen deutlich. Manche Tarife konzentrieren sich auf Zahnersatz, andere beziehen Prophylaxe, hochwertige Füllungen oder kieferorthopädische Leistungen mit ein. Deshalb lohnt sich ein genauer Blick auf die persönlichen Prioritäten.
Ebenso wichtig ist der Zeitpunkt. Steht eine Behandlung bereits fest, kann es für eine neue Versicherung zu spät sein. Eine sinnvolle Entscheidung beginnt daher nicht beim günstigsten Tarif, sondern bei der Frage, welche Versorgung künftig abgesichert sein soll.
Wie hoch kann der Eigenanteil beim Zahnersatz ausfallen?

Die Frage nach dem Eigenanteil lässt sich nicht mit einem pauschalen Betrag beantworten. Eine Zahnlücke kann beispielsweise mit unterschiedlichen Formen des Zahnersatzes versorgt werden. Material, zahntechnischer Aufwand und Art der Versorgung beeinflussen die Gesamtkosten erheblich.
Das Festzuschusssystem folgt dabei einer wichtigen Logik: Maßgeblich ist der zahnmedizinische Befund und nicht der Preis der individuell gewählten Versorgung. Eine höherwertige Lösung erhöht deshalb nicht automatisch den Zuschuss der Krankenkasse.
Regelmäßige Vorsorge kann den Zuschuss erhöhen. Kann ein Patient die erforderlichen Kontrolluntersuchungen über fünf Jahre mit dem Bonusheft nachweisen, steigt er von 60 auf 70 Prozent der Kosten der Regelversorgung. Nach zehn Jahren sind es 75 Prozent.
Damit ergibt sich bereits vor dem Vergleich verschiedener Zusatzversicherungen eine wichtige Frage: Welche Versorgung würde ich im Ernstfall wählen und welchen verbleibenden Eigenanteil könnte oder möchte ich selbst finanzieren?
Wann ist eine Zahnzusatzversicherung sinnvoll?
Nicht jeder Patient hat dieselben Ansprüche an seine zahnmedizinische Versorgung. Ein Patient, dem die Regelversorgung ausreicht und der einen möglichen Eigenanteil aus eigenen Rücklagen finanzieren kann, bewertet eine Zusatzversicherung vermutlich anders als jemand, der bei Zahnersatz besonderen Wert auf bestimmte Materialien oder Versorgungsformen legt.
Auch die Verbraucherzentrale weist darauf hin, dass eine Zahnzusatzversicherung nicht automatisch für jeden sinnvoll ist. Entscheidend sind unter anderem der individuelle Bedarf, der Zahnzustand und die gewünschten Leistungen.
Eine Entscheidung kann deshalb auf einigen grundlegenden Fragen aufbauen:
- Welche Leistungen der gesetzlichen Krankenversicherung reichen persönlich aus?
- Welche höherwertigen Behandlungen sollen im Bedarfsfall offenstehen?
- Wie hoch könnte ein größerer Eigenanteil ausfallen?
- Lässt sich dieser Betrag aus vorhandenen Rücklagen finanzieren?
- Welche Leistungen sollen bewusst zusätzlich abgesichert sein?
Diese Betrachtung ist aussagekräftiger als die isolierte Frage, ob sich die gezahlten Beiträge irgendwann rechnerisch auszahlen. Eine Versicherung soll in erster Linie ein finanzielles Risiko begrenzen, dessen Zeitpunkt und tatsächliche Höhe sich im Voraus nicht zuverlässig bestimmen lassen.
Welche Tarifmerkmale verdienen besondere Aufmerksamkeit?
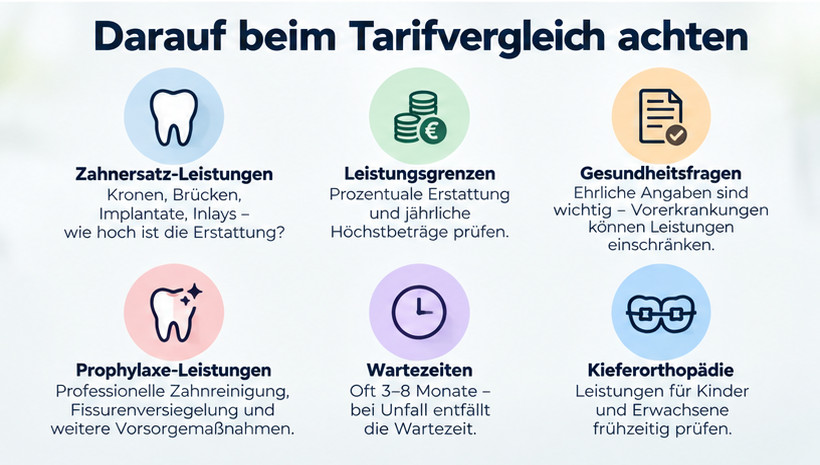
Ein hoher Erstattungsprozentsatz klingt zunächst überzeugend. Für die Beurteilung eines Tarifs reicht diese Zahl allein jedoch nicht aus. Entscheidend ist, worauf sich der Prozentsatz bezieht und welche Grenzen, Voraussetzungen oder Ausschlüsse gelten.

Die wichtigsten Kriterien lassen sich vergleichsweise übersichtlich gegenüberstellen:
| Tarifmerkmal | Relevanz |
| Erstattung für Zahnersatz | Zeigt, welcher Anteil bei Kronen, Brücken oder Implantaten übernommen werden kann |
| Leistungsgrenzen | Können die Erstattung besonders in den ersten Versicherungsjahren begrenzen |
| Gesundheitsfragen | Beeinflussen, ob und zu welchen Bedingungen ein Abschluss möglich ist |
| Bereits angeratene Behandlungen | Sind häufig vom Versicherungsschutz ausgeschlossen |
| Prophylaxe | Kann Leistungen wie professionelle Zahnreinigung einschließen |
| Zahnbehandlung | Kann beispielsweise hochwertige Füllungen oder weitere Behandlungen betreffen |
| Kieferorthopädie | Ist je nach Tarif und Alter unterschiedlich geregelt |
| Wartezeiten | Können bestimmen, ab wann bestimmte Leistungen genutzt werden können |
Vor allem Leistungsbegrenzungen verdienen Aufmerksamkeit. Ein Tarif kann mit einer hohen prozentualen Erstattung werben und die tatsächlich erstattungsfähige Summe zunächst trotzdem deutlich beschränken.
Angebote unterscheiden sich in diesen Punkten erheblich. Deshalb sollte ein Patient die Versicherungsbedingungen prüfen und nicht ausschließlich Monatsbeitrag und Erstattungsprozentsatz vergleichen. Einen Überblick über unterschiedliche Leistungsvarianten bietet beispielsweise die Zahnzusatzversicherung von AXA. Auch dort zeigt sich, dass unterschiedliche Erstattungshöhen und Leistungsumfänge zur Auswahl stehen und der passende Schutz vom persönlichen Bedarf abhängt.
Warum kann der Zeitpunkt des Abschlusses entscheidend sein?
Eine Zahnzusatzversicherung funktioniert grundsätzlich nicht wie eine nachträgliche Finanzierung einer bereits feststehenden Behandlung. Genau dieser Unterschied wird in der Praxis häufig unterschätzt.
Ist Zahnersatz bereits angeraten oder läuft eine Behandlung, lässt sich nicht davon ausgehen, dass ein neu abgeschlossener Vertrag die daraus entstehenden Kosten übernimmt. Bereits bekannte Schäden, laufende Maßnahmen oder vom Zahnarzt empfohlene Behandlungen können ausgeschlossen sein oder besonderen Bedingungen unterliegen.
Deshalb ist es sinnvoll, sich mit dem Thema auseinanderzusetzen, bevor ein konkreter größerer Eingriff ansteht. Das bedeutet allerdings nicht, dass ein möglichst früher Abschluss automatisch die wirtschaftlich beste Entscheidung darstellt. Über viele Jahre summieren sich schließlich auch Versicherungsbeiträge.
Gerade jüngere Patienten sollten deshalb nüchtern vergleichen: Welche Risiken sollen abgesichert sein, welche Leistungen sind tatsächlich wichtig und welcher Eigenanteil wäre im Ernstfall aus eigenen Mitteln tragbar?
Was verrät der Heil- und Kostenplan über die tatsächlichen Kosten?
Solange keine Behandlung ansteht, bleiben mögliche Eigenkosten abstrakt. Der Heil- und Kostenplan verändert diese Situation. Vor einer entsprechenden Zahnersatzbehandlung erhalten gesetzlich versicherte Patienten eine Aufstellung, in der Befund, geplante Versorgung und voraussichtliche Kosten dokumentiert sind.
Für Patienten ist dieses Dokument weit mehr als eine Formalität. Es schafft eine Grundlage, um zu verstehen, welcher Anteil auf die Krankenkasse entfällt und welche Kosten voraussichtlich selbst zu tragen sind.
Besteht bereits eine Zahnzusatzversicherung, kann der Heil- und Kostenplan außerdem vor Behandlungsbeginn beim Versicherer eingereicht oder zur Prüfung vorgelegt werden. So lässt sich besser einschätzen, welche tarifliche Erstattung für die konkrete Versorgung zu erwarten ist.
Gerade bei umfangreicheren Maßnahmen ist diese Gegenprüfung sinnvoll. Eine Aussage wie „90 Prozent Erstattung“ beantwortet allein noch nicht zuverlässig, welcher Betrag am Ende tatsächlich selbst bezahlt werden muss. Maßgeblich sind die konkrete Rechnung, der Kassenzuschuss und die Bedingungen des jeweiligen Vertrags.
Welche Leistungen können neben Zahnersatz relevant sein?

Beim Tarifvergleich steht häufig das Implantat im Mittelpunkt. Das ist nachvollziehbar, weil hochwertiger Zahnersatz mit erheblichen Eigenkosten verbunden sein kann. Der persönliche Nutzen einer Zahnzusatzversicherung entscheidet sich aber nicht ausschließlich an diesem Szenario.
Je nach Vertrag können auch professionelle Zahnreinigung, hochwertige Füllungen, Inlays, Wurzelbehandlungen oder weitere zahnmedizinische Leistungen relevant sein. Ein Patient, der bestimmte Leistungen regelmäßig nutzt, hat deshalb andere Prioritäten als jemand, der vor allem hohe Kosten für späteren Zahnersatz absichern möchte.
Gleichzeitig sollte der Versicherungsumfang den Blick auf die eigentliche Zahngesundheit nicht verdrängen. Eine Police verhindert weder Karies noch Parodontitis und ersetzt keine regelmäßige Vorsorge. Versicherungsschutz und Prävention erfüllen zwei unterschiedliche Aufgaben: Die eine reduziert je nach Vertrag finanzielle Risiken, die andere soll Erkrankungen möglichst vermeiden oder früh erkennen.
Warum ist die günstigste Police nicht immer die günstigste Lösung?
Bei Versicherungen liegt der Blick schnell auf dem Monatsbeitrag. Ein Tarif, der einige Euro weniger kostet, wirkt über Jahre betrachtet zunächst attraktiv. Entscheidend bleibt jedoch, wie gut die Leistungen zum persönlichen Bedarf passen.
Ein günstiger Vertrag mit niedrigen Leistungsgrenzen kann bei einer größeren Behandlung einen erheblichen Eigenanteil hinterlassen. Umgekehrt kann ein sehr umfangreicher Tarif unnötig teuer sein, wenn viele enthaltene Leistungen für den eigenen Bedarf kaum relevant sind.
Der sinnvollere Vergleich beginnt deshalb nicht beim Preis, sondern beim möglichen Behandlungsszenario. Erst wenn klar ist, welche Versorgung persönlich wichtig ist, lässt sich beurteilen, welche Leistungen tatsächlich einen Mehrwert bieten.
FAQ: Häufige Fragen zur Zahnzusatzversicherung
Lohnt sich eine Zahnzusatzversicherung für jeden Patienten?
Nein. Entscheidend sind der gewünschte Versorgungsumfang, der eigene Zahnzustand, vorhandene Rücklagen und die Frage, welches finanzielle Risiko abgesichert sein soll.
Kann eine Zahnzusatzversicherung abgeschlossen werden, wenn bereits eine Behandlung geplant ist?
Ein Abschluss kann grundsätzlich möglich sein, bereits angeratene oder laufende Behandlungen sind jedoch häufig vom Versicherungsschutz ausgeschlossen. Die konkreten Bedingungen des jeweiligen Tarifs sind entscheidend.
Was bedeutet 100 Prozent Erstattung?
Die Angabe allein sagt noch nicht, dass jede Rechnung vollständig bezahlt wird. Relevant ist, auf welche Leistungen sich die Erstattung bezieht, ob der Kassenzuschuss eingerechnet ist und welche Höchstgrenzen oder Einschränkungen gelten.
Welche Rolle spielt das Bonusheft?
Ein lückenlos geführtes Bonusheft kann den Festzuschuss der gesetzlichen Krankenversicherung bei Zahnersatz erhöhen. Nach fünf Jahren regelmäßiger Vorsorge steigt der Zuschuss auf 70 Prozent der Regelversorgung, nach zehn Jahren auf 75 Prozent.
Sollte der Heil- und Kostenplan vor der Behandlung geprüft werden?
Bei größeren Maßnahmen ist das sinnvoll. Der Plan zeigt die voraussichtlichen Behandlungskosten und schafft eine Grundlage, um den Eigenanteil sowie eine mögliche Erstattung durch die Zusatzversicherung besser einzuschätzen.
Zuletzt aktualisiert am 26. September 2026 von COS Zahnärzte
Das sagen die Patienten über Dr. Cos:
Dr. Cos auf myzahnarzt
Dr. Cos auf jameda
Dr. Cos auf google
Dr. Cos auf sanego
- Zahnzusatzversicherung: Wann lohnt sie sich und worauf sollten Patienten achten? - 26. September 2026
- Was geschieht mit alten Zahnersatzkronen und Inlays? Materialkunde und Verwertung von Dentalgold - 22. September 2026
- Metallfreier Zahnersatz: Wann Keramik und Zirkonoxid die bessere Wahl sind - 17. September 2026
 © Mikhail Nilov@pexels.com
 ChatGPT/Cos
 Cos
 Prodente eV
 visivasnc/bigstockphoto.com
 Cos
 We speak english
 Vorbim romaneste
 Mówimy po polsku
 Мы говорим no русски
 ChatGPT/Cos